In fondo, come diceva “Ulpiano”, la Giurisprudenza è “la scienza del giusto e dell’ingiusto” “Iurisprudentia est divinarum atque humanarum rerum notitia, iusti atque iniusti scientia” (D. 1.1.10) e come tutte le scienze anche quella giuridica deve essere letta ed interpretata individuando le principali dinamiche che muovono le decisioni della Corte di Giustizia Europea e delle Corti Supreme dei singoli Stati Membri.
Il perenne divenire del diritto ha condotto senza dubbio verso una cultura giuridica condivisa dal comune sentimento di essere europei e ciò coinvolge anche il diritto tributario e le garanzie costituzionali dei contribuenti, non sempre rispettate dagli Stati Membri.
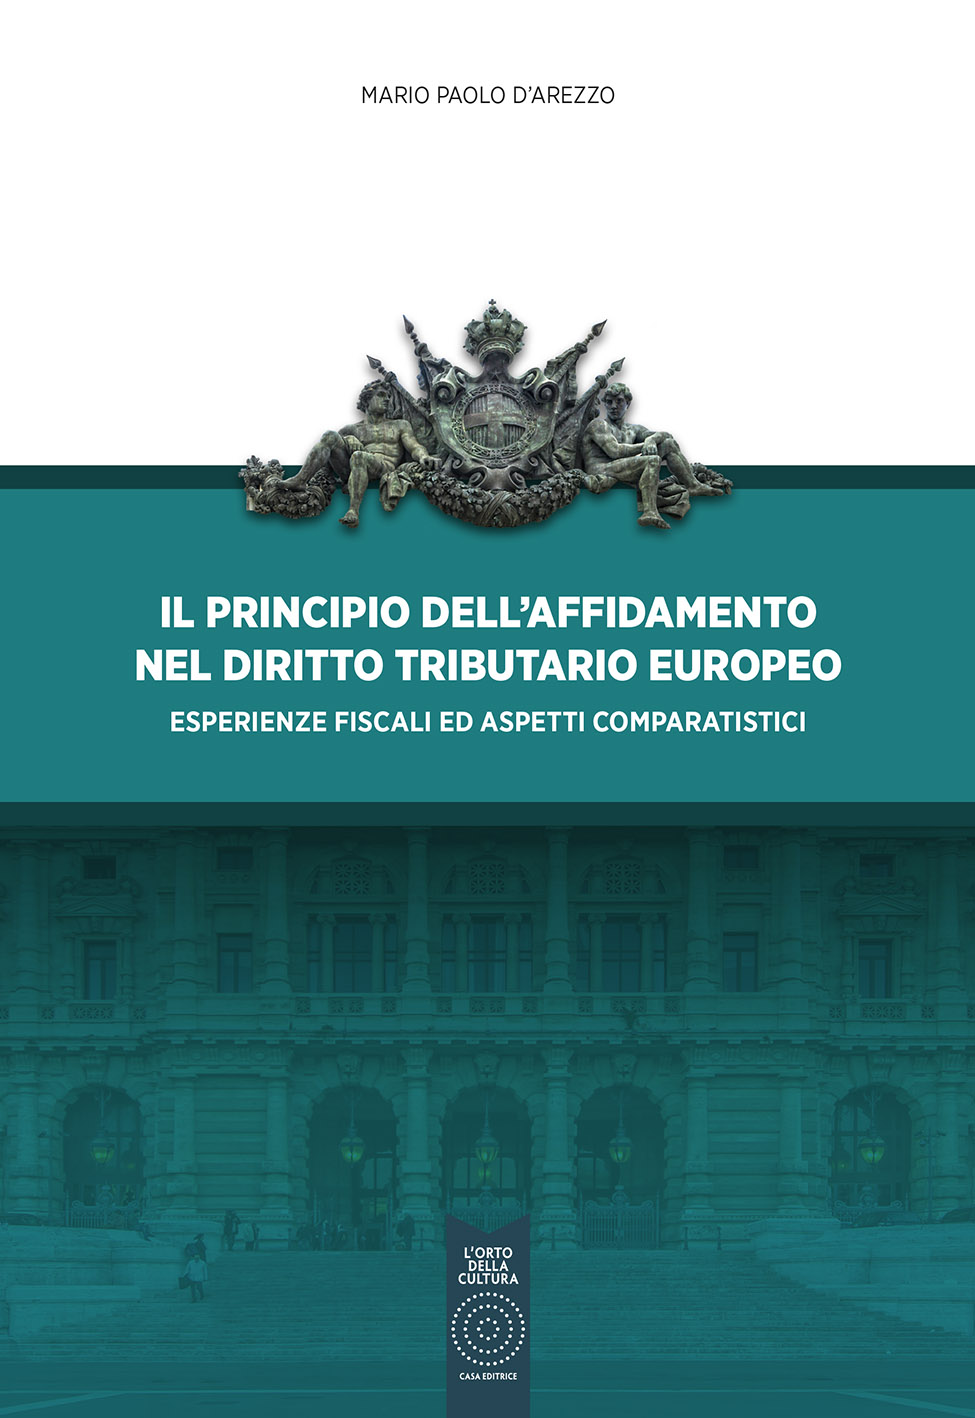
L’opera esamina il principio dell’affidamento tributario e della buona fede in chiave comparatistica, fornendo al professionista e allo studioso della materia una panoramica completa della tutela offerta ai contribuenti nell’ordinamento comunitario e nel diritto inglese, proponendo una chiave di lettura volta alla tutela dei diritti costituzionali dei cittadini comunitari nell’ordinamento italiano e, di riflesso, nel sistema della common law e del diritto dell’equity inglese.
L’opera ha posto l’accento sulla necessità di istituire una costituzione europea comune a tutti gli Stati Membri e di fondare un fisco più giusto, in linea con i diritti dei cittadini comunitari.
In molti Paesi comunitari, tra cui l’Italia, la Corte Costituzionale è sovente chiamata ad intervenire nei confronti delle norme tributarie sfavorevoli ai contribuenti italiani, spesso in contrasto con capacità contributiva e di eguaglianza tributaria, secondo quanto previsto dagli artt. 53 e 3 della Costituzione.
Nell’ordinamento italiano le norme tributarie sono emanate in maniera superficiale e frettolosa, mai volte a semplificare e tutelare la vita dei cittadini, ma a gravare i diritti dei singoli attraverso costi eccessivi, anteponendo esigenze di gettito, di lotta alla frode fiscale che spesso costituisce l’alibi perfetto per controllare il contribuente.
Anche la Corte Costituzionale italiana, negli ultimi venti anni è stata accusata di avere interpretato le norme in forma eccessivamente politica, tanto da averle addebitato un’eccessiva indulgenza nei confronti dell’Amministrazione Finanziaria.
In buona sostanza, le esigenze di erario vengono anteposte alle ragioni di tutela dei diritti costituzionali del contribuente, attraverso decisioni in aperto contrasto con il dettato costituzionale.
Un esempio è dato dal continuo ricorso a sistemi presuntivi di imposizione reddituale, i quali appaiono spesso ben lungi dalla realtà dei fatti.
Certamente qui non si intende assolutamente sminuire la problematica, attualissima, relativa alla dilagante tendenza ad occultare materia impositiva, tanto che il sistema delle presunzioni, si è sostituito al principio dispositivo della prova iudex iuxta alligata et provata iudicare debet, tanto da assistere continuamente ad una inversione dell’onere della prova del contribuente ed alla violazione dello Statuto del contribuente e dei principi dell’affidamento e della buona fede.
L’opera analizza questi principi alla luce delle attuali tutele attraverso l’esame concreto delle decisioni che hanno interessato la Corte di Giustizia e le Corti di merito del Regno Unito e dell’Italia, concludendo verso il superamento della vecchia impostazione costituzionale che intravedeva nelle fonti normative europee una fonte esterna all’ordinamento.
Ciò che ne deriva è invece un sistema unitario e complesso, in cui le giurisdizioni comunitarie sembrano orientate ad evitare l’overruling, proponendo interpretazioni stabili che diano certezza del diritto e ciò anche attraverso sistemi di tutela dell’affidamento attraverso il prospective overruling (ossia le Sezioni Unite) attraverso l’efficacia ex nunc delle decisioni (Adunanza Plenaria).
Il volume analizza il principio dell’affidamento e della buona fede e le diverse forme di tutela del contribuente, analizzando nel diritto inglese, gli strumenti creati per garantire il controllo dell’esercizio del potere discrezionale della Pubblica Amministrazione che passa dalla Rule of Law, all’Estoppel, al Judicial Review.
Gli argomenti trattati sono resi più fruibili dal paragrafo “conclusioni” che offre un agile riassunto al termine di ogni capitolo.
In conclusione, talvolta i luoghi comuni hanno una loro fondatezza, la tutela dei diritti dei singoli costituiscono una base di verità, ossia che il diritto è nel suo divenire… e tutto dipende dal modo in cui è inteso, studiato, ed applicato. Quest’opera non pretende di offrire delle risposte valide, ma rappresenta un valido momento di riflessione per fare il punto su due principi di rilevanza costituzionale.

Recensioni
Ancora non ci sono recensioni.